Attention ! Toute ressemblance avec une situation réelle ou avec une personne existante, ou ayant existé, ne saurait être que fortuite et parfaitement involontaire.
En droit administratif, un détournement de pouvoir consiste en une utilisation par une autorité publique de ses pouvoirs à des fins autres que celle pour laquelle ces pouvoirs lui ont été confiés.
Ce moyen d’illégalité externe est généralement illustré par l’arrêté Pariset de 1875 (Conseil d’Etat, du 26 novembre 1875, n°47544, publié au recueil Lebon), annulant l’arrêté du préfet de l’Oise, agissant sur la consigne du Ministère des Finances, qui avait ordonné la fermeture de la fabrique d’allumettes Pariset, pour des motifs d’insalubrité, alors que c’était en fait pour éviter à l’État de verser des indemnités à cet établissement.
Je vous propose un exemple plus moderne, qui n’en demeure pas moins une fiction.
M. A. B. est maire d’une commune de plus de 1 500 habitants.
Il est aussi propriétaire d’une maison achevée avant le 1er janvier 1989.
En 2019, il fait réaliser des travaux de performance énergétique sur sa maison, pour un montant supérieur à 10 000 euros.
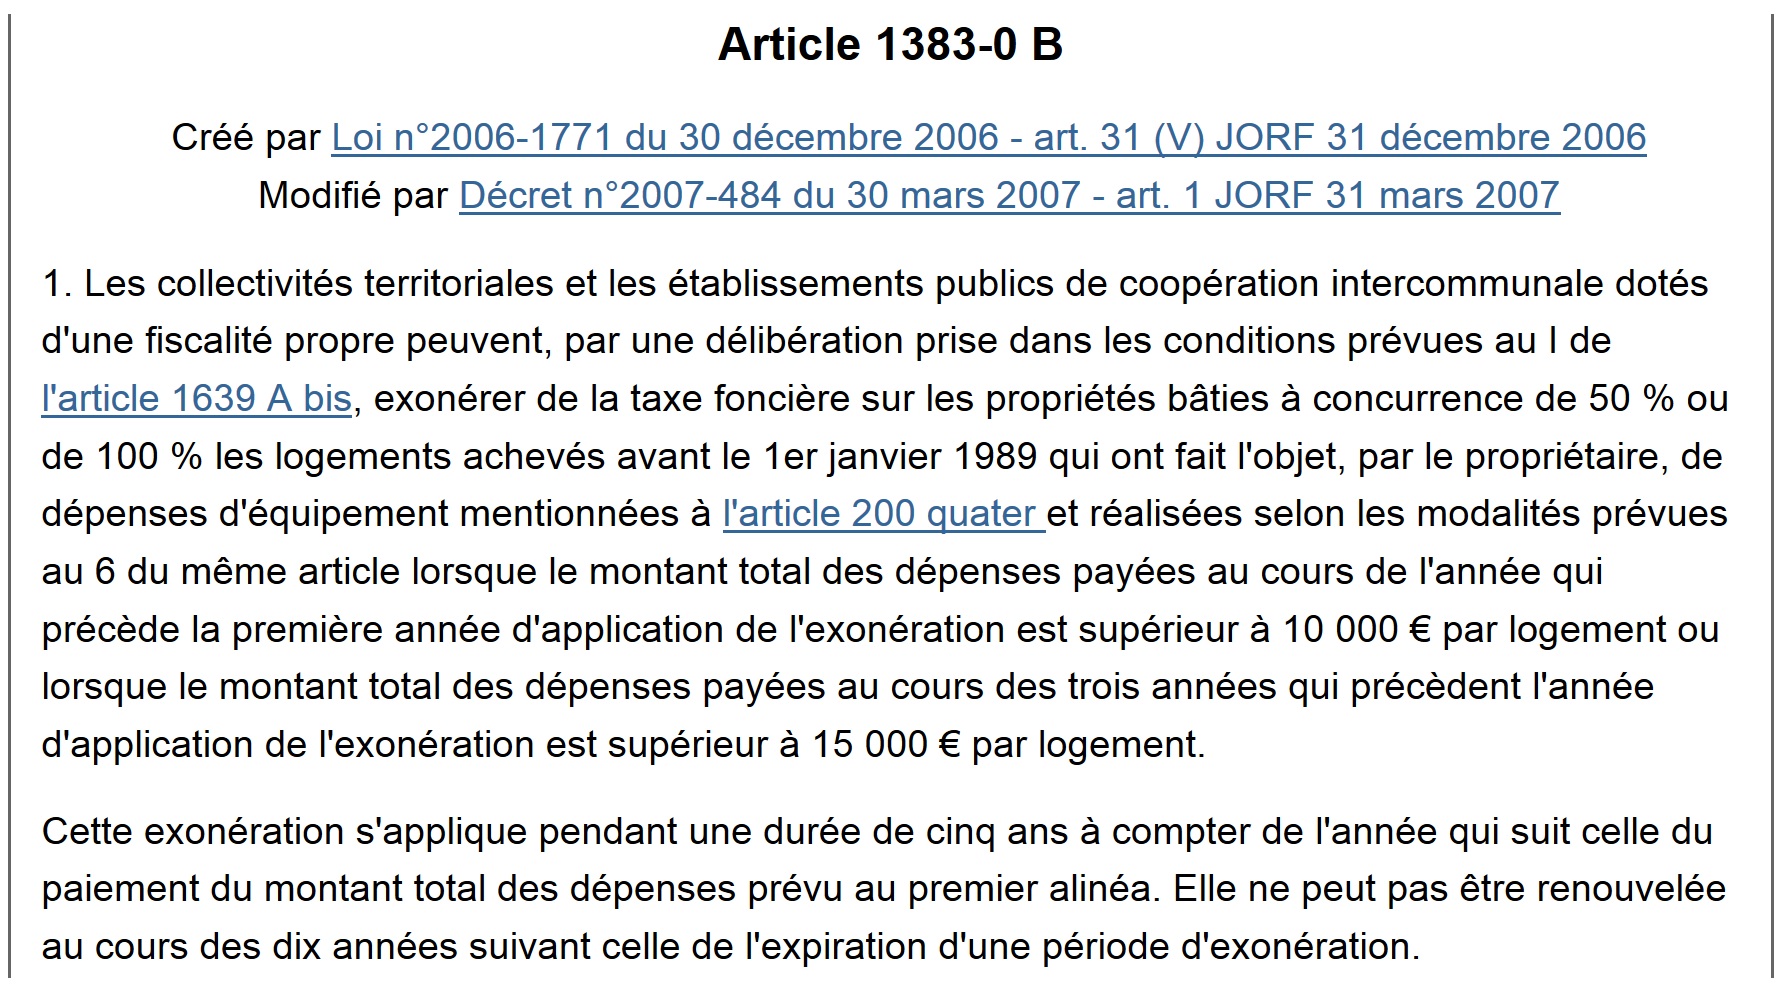
La même année, il fait voter par son Conseil municipal pour 2020 une exonération de la part communale de la taxe foncière en faveur des logements achevés avant le 1er janvier 1989 ayant fait l’objet de dépenses d’équipement destinées à économiser l’énergie, en application de l’article 1383-0 B du code général des impôts.
Précisément une exonération de 100 % de la taxe foncière pendant 5 ans applicable aux propriétaires de logements achevés avant le 1er janvier 1989 pourvu que le montant des travaux réalisés soit au minimum de 10 000 € par logement au cours de l’année précédant la première année d’application de l’exonération.
En utilisant donc ses prérogatives dans son intérêt particulier, c’est à dire en usant du pouvoir de créer une exonération de taxe foncière, afin d’en profiter lui-même, le maire a commis un détournement de pouvoir, et la délibération sera immanquablement annulée pour excès de pouvoir.

Laisser un commentaire